Personale anziano: chi pagherebbe il ritardo dello Stato?
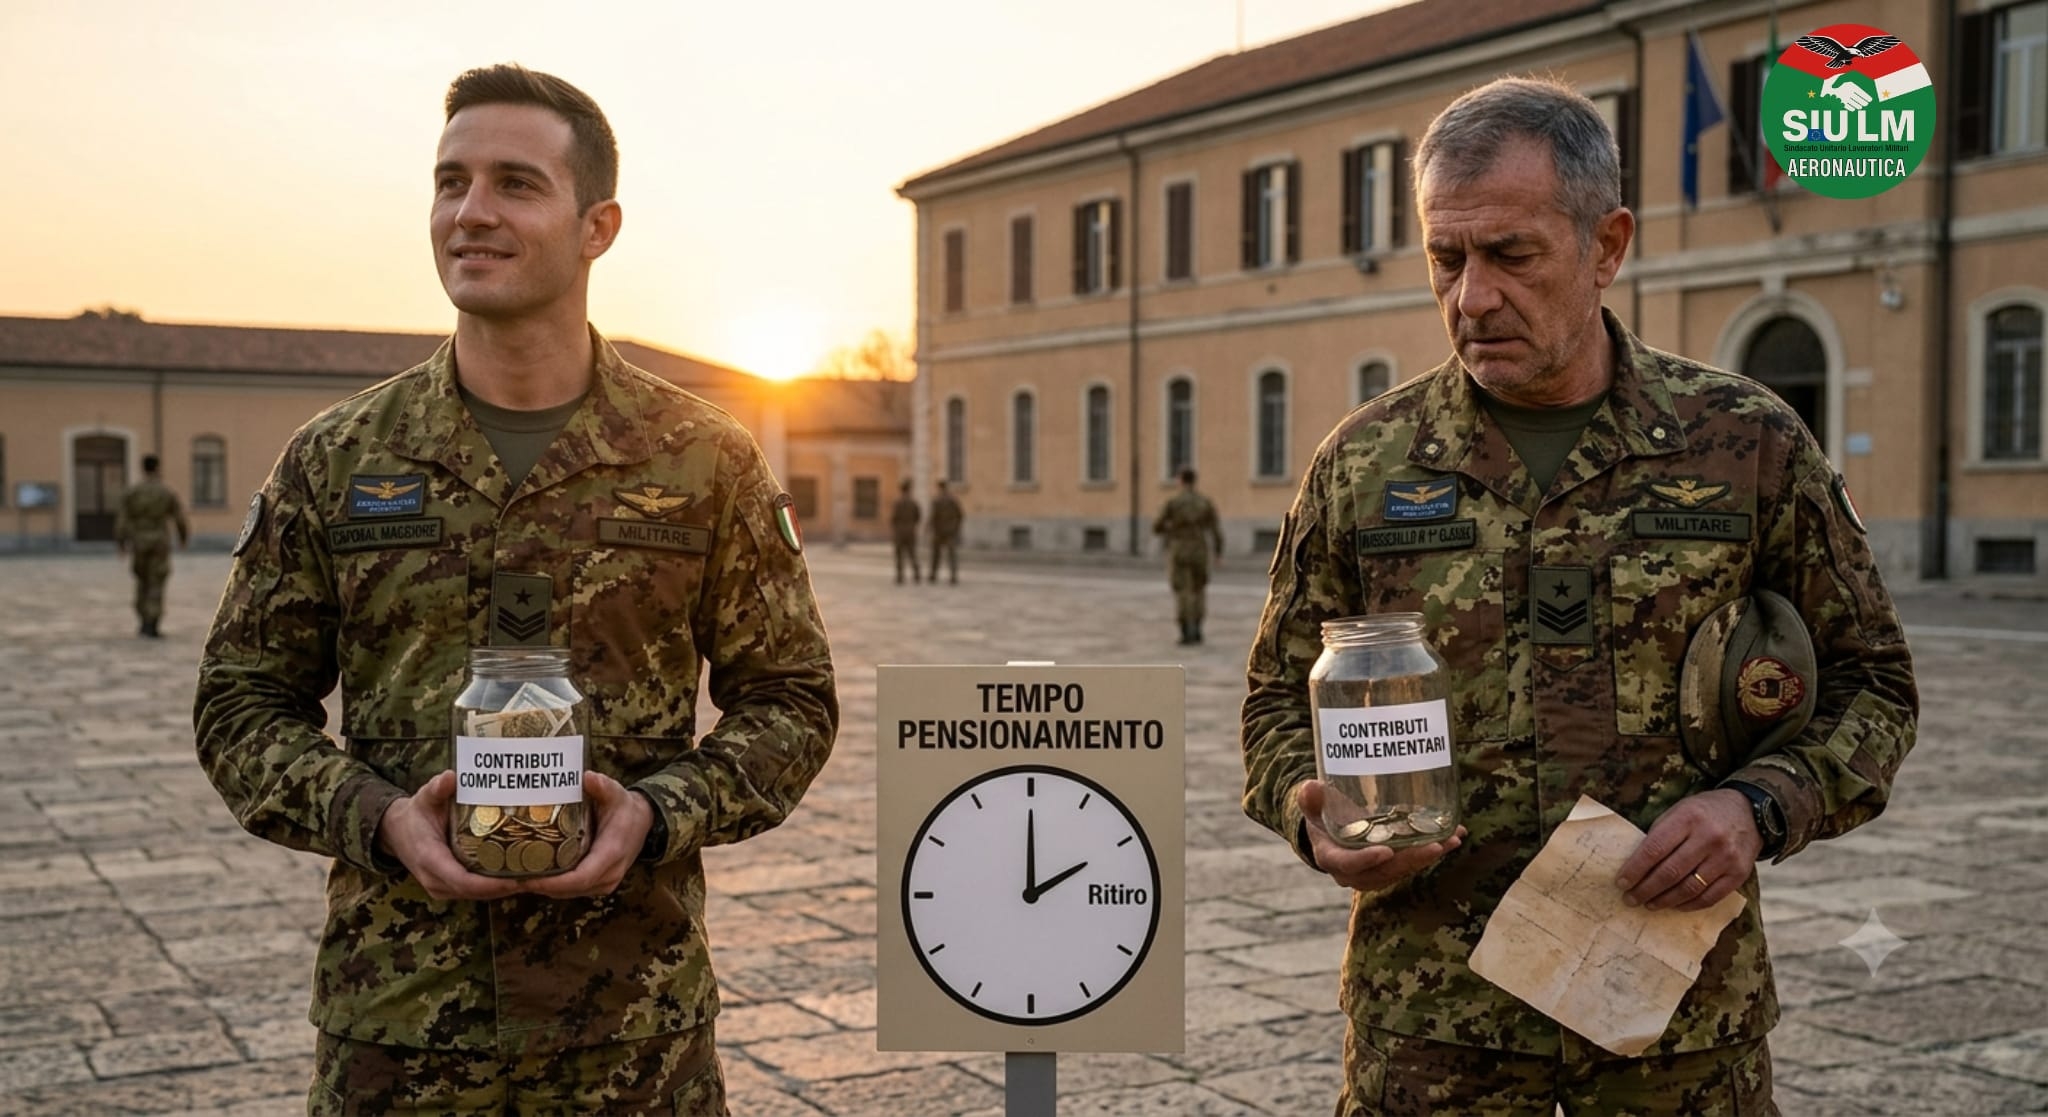
Immaginiamo due militari.
Il primo ha 35 anni e si trova ancora nella parte iniziale della propria carriera. Il secondo ne ha 58, ha trascorso oltre trent’anni in uniforme e si avvicina al congedo.
Immaginiamo che domani venga istituito il fondo di previdenza complementare.
Entrambi i militari aderiscono. Entrambi versano la stessa quota. Entrambi ricevono lo stesso contributo dall’Amministrazione.
Sulla carta, il trattamento sembra identico. Ma il primo potrà contribuire per venti o venticinque anni. Il secondo, invece, forse soltanto per quattro o cinque.
Il risultato non sarà semplicemente diverso. Sarà incomparabile.
Eppure, il militare più anziano non ha scelto di aderire tardi. Prima non aveva un fondo al quale aderire.
Una possibilità mai realmente avuta
Questo è il punto che deve restare al centro del dibattito.
Il personale oggi vicino alla pensione non ha rifiutato la previdenza complementare, non ha trascurato il proprio futuro e non ha deciso di rinviare i versamenti.
In poche parole, non gli è stata mai offerta la possibilità concreta.
Già l’articolo 26, comma 20, della legge 23 dicembre 1998, n. 448, prevedeva che le procedure di negoziazione e concertazione potessero definire, per il personale interessato, la disciplina del trattamento di fine rapporto e l’istituzione di forme di previdenza complementare.
Dalla fine del 1998 sono trascorsi quasi ventotto anni.
Nel frattempo, migliaia di militari hanno continuato a lavorare senza poter costruire una posizione complementare negoziale, senza beneficiare della relativa contribuzione datoriale e senza ottenere i rendimenti che quei contributi avrebbero potuto produrre nel tempo.
Aprire oggi un fondo pensione sarebbe un risultato importante. Ma non cancellerebbe ciò che non è stato accumulato durante gli anni precedenti.

La storia del maresciallo a cinque anni dalla pensione
Consideriamo un militare al quale mancano cinque anni al pensionamento.
Con un versamento complessivo di 200 euro al mese, tra lavoratore e Amministrazione, e ipotizzando un rendimento medio netto del 3 per cento annuo, accumulerebbe circa 12.900 euro.
Quella posizione potrebbe certamente essere utile. Ma non sarebbe sufficiente a compensare una riduzione significativa del trattamento pensionistico pubblico.
Sempre attraverso una semplificazione matematica, distribuendo 12.900 euro su vent’anni, il beneficio sarebbe poco superiore a 54 euro mensili.
Il collega più giovane, invece, versando la stessa cifra per vent’anni potrebbe accumulare circa 65.600 euro.
La differenza non nasce da una minore responsabilità individuale. Nasce dalla data in cui il fondo viene finalmente reso disponibile.
Pertanto, senza correttivi, il costo del ritardo istituzionale verrebbe trasferito sul singolo lavoratore.
L’uguaglianza formale può produrre ingiustizia
È possibile trattare tutti allo stesso modo e ottenere comunque un risultato ingiusto.
Applicare la medesima aliquota contributiva a un trentacinquenne e a un cinquantottenne significa ignorare che i due lavoratori hanno davanti orizzonti temporali radicalmente differenti.
Il primo può distribuire il proprio impegno economico su molti anni. Il secondo dovrebbe concentrare in pochissimo tempo il risparmio di un’intera carriera.
Per raggiungere in cinque anni il capitale indicativamente accumulabile versando 200 euro al mese per vent’anni, il militare anziano dovrebbe destinare alla previdenza complementare circa 1.015 euro mensili.
Una richiesta del genere non sarebbe una soluzione previdenziale, sarebbe una provocazione.
Il lavoratore non può acquistare gli anni mancanti. E non può essere chiamato a compensare con il proprio stipendio un ritardo prodotto dalle istituzioni.
Il rischio di dividere il personale
La sola previdenza complementare finirebbe quindi per creare almeno due gruppi.
Il personale più giovane avrebbe a disposizione il tempo necessario per costruire una posizione previdenziale consistente.
Il personale di età intermedia potrebbe ottenere un risultato parziale, soprattutto qualora fosse prevista una contribuzione datoriale adeguata.
Chi si trova vicino al congedo, invece, verserebbe per pochi anni e riceverebbe una prestazione inevitabilmente contenuta.
Così, una riforma presentata come un avanzamento generale rischierebbe di produrre vantaggi molto diversi a seconda dell’anno di nascita.
La previdenza complementare diventerebbe una prospettiva concreta per alcuni e una misura quasi simbolica per altri.
Non un privilegio, ma una compensazione
Da qui nasce la proposta di SIULM Aeronautica, trasmessa al Governo, di istituire una previdenza dedicata.
Non deve essere descritta come un'alternativa al fondo pensione, né tantomeno come la richiesta di conservare privilegi o trattamenti del passato.
La sua funzione è un'altra: riequilibrare una situazione nella quale la previdenza complementare, per ragioni esclusivamente temporali, non può più svolgere pienamente il proprio compito.
Il principio è semplice: chi dispone di meno tempo per costruire una posizione previdenziale adeguata deve poter contare su una tutela capace di compensare questo svantaggio oggettivo.
Le modalità con cui realizzare questo riequilibrio potranno essere diverse e saranno oggetto delle necessarie valutazioni tecniche, attuariali e finanziarie. Potranno prevedere misure compensative sulla posizione previdenziale, interventi perequativi o altri strumenti che il legislatore riterrà più idonei.
Non spetta al sindacato individuare la soluzione tecnica. Spetta però al sindacato evidenziare il problema e chiedere che venga risolto.
Per questo il SIULM Aeronautica ha ritenuto doveroso portare la questione al tavolo della concertazione: prima si riconosce l'ingiustizia, poi si individuano gli strumenti normativi più efficaci per eliminarla.
Tre generazioni, tre esigenze differenti
Una riforma realmente equa dovrà necessariamente tenere conto del tempo che separa ciascun militare dal pensionamento.
Non è difficile comprendere che chi ha davanti ancora molti anni di servizio si trova in una condizione profondamente diversa da chi è ormai prossimo al congedo.
Applicare indistintamente le stesse regole a situazioni così differenti rischierebbe di produrre un risultato paradossale: un'uguaglianza solo apparente, ma una forte disuguaglianza sostanziale.
Sarà il legislatore, sulla base delle valutazioni tecniche e delle risorse disponibili, a individuare le soluzioni più idonee. Ciò che conta, però, è il principio: situazioni diverse richiedono strumenti capaci di garantire un'effettiva equità previdenziale.
La specificità deve produrre effetti reali
La condizione militare presenta elementi che non appartengono alla generalità dei rapporti di lavoro.
Il personale è soggetto a obblighi di disponibilità, mobilità, impiego operativo, requisiti fisici, limitazioni nell’esercizio di alcuni diritti e limiti ordinamentali alla permanenza in servizio.
In molti casi, il militare non può decidere liberamente di restare al lavoro per altri cinque o dieci anni per migliorare la propria posizione previdenziale.
La carriera è scandita da regole, limiti di età, idoneità e vincoli funzionali.
Per questo la specificità non può rimanere una formula citata nelle dichiarazioni pubbliche. Deve tradursi anche in una disciplina pensionistica capace di riconoscere concretamente le caratteristiche del servizio.
Chi deve assumersi il costo del ritardo
Chi deve sostenere le conseguenze di quasi trent’anni trascorsi senza una previdenza complementare pienamente operativa?
Il militare, che non ha potuto aderire? Oppure lo Stato, che deve oggi predisporre una misura capace di evitare una penalizzazione definitiva?
Attribuire l’intero costo al personale sarebbe ingiusto. Chi è vicino alla pensione non chiede di ricevere gratuitamente ciò che altri costruiranno con i versamenti. Chiede che venga riconosciuta l’impossibilità oggettiva di recuperare il tempo perduto.
La previdenza complementare deve partire. Ma deve partire insieme a una clausola di equità intergenerazionale.
Il personale più anziano non chiede privilegi. Chiede che il ritardo dello Stato non diventi una perdita permanente sulla propria pensione.